
 English
 Italiano
 Français
Producción de aceite de oliva 2026/27, país por país
España aforará 1.602.596 t y Turquía será el segundo productor, pero Túnez cae un 40 % y Marruecos un 30 %. Las estimaciones de los siete grandes productores.
Las cifras en un vistazo
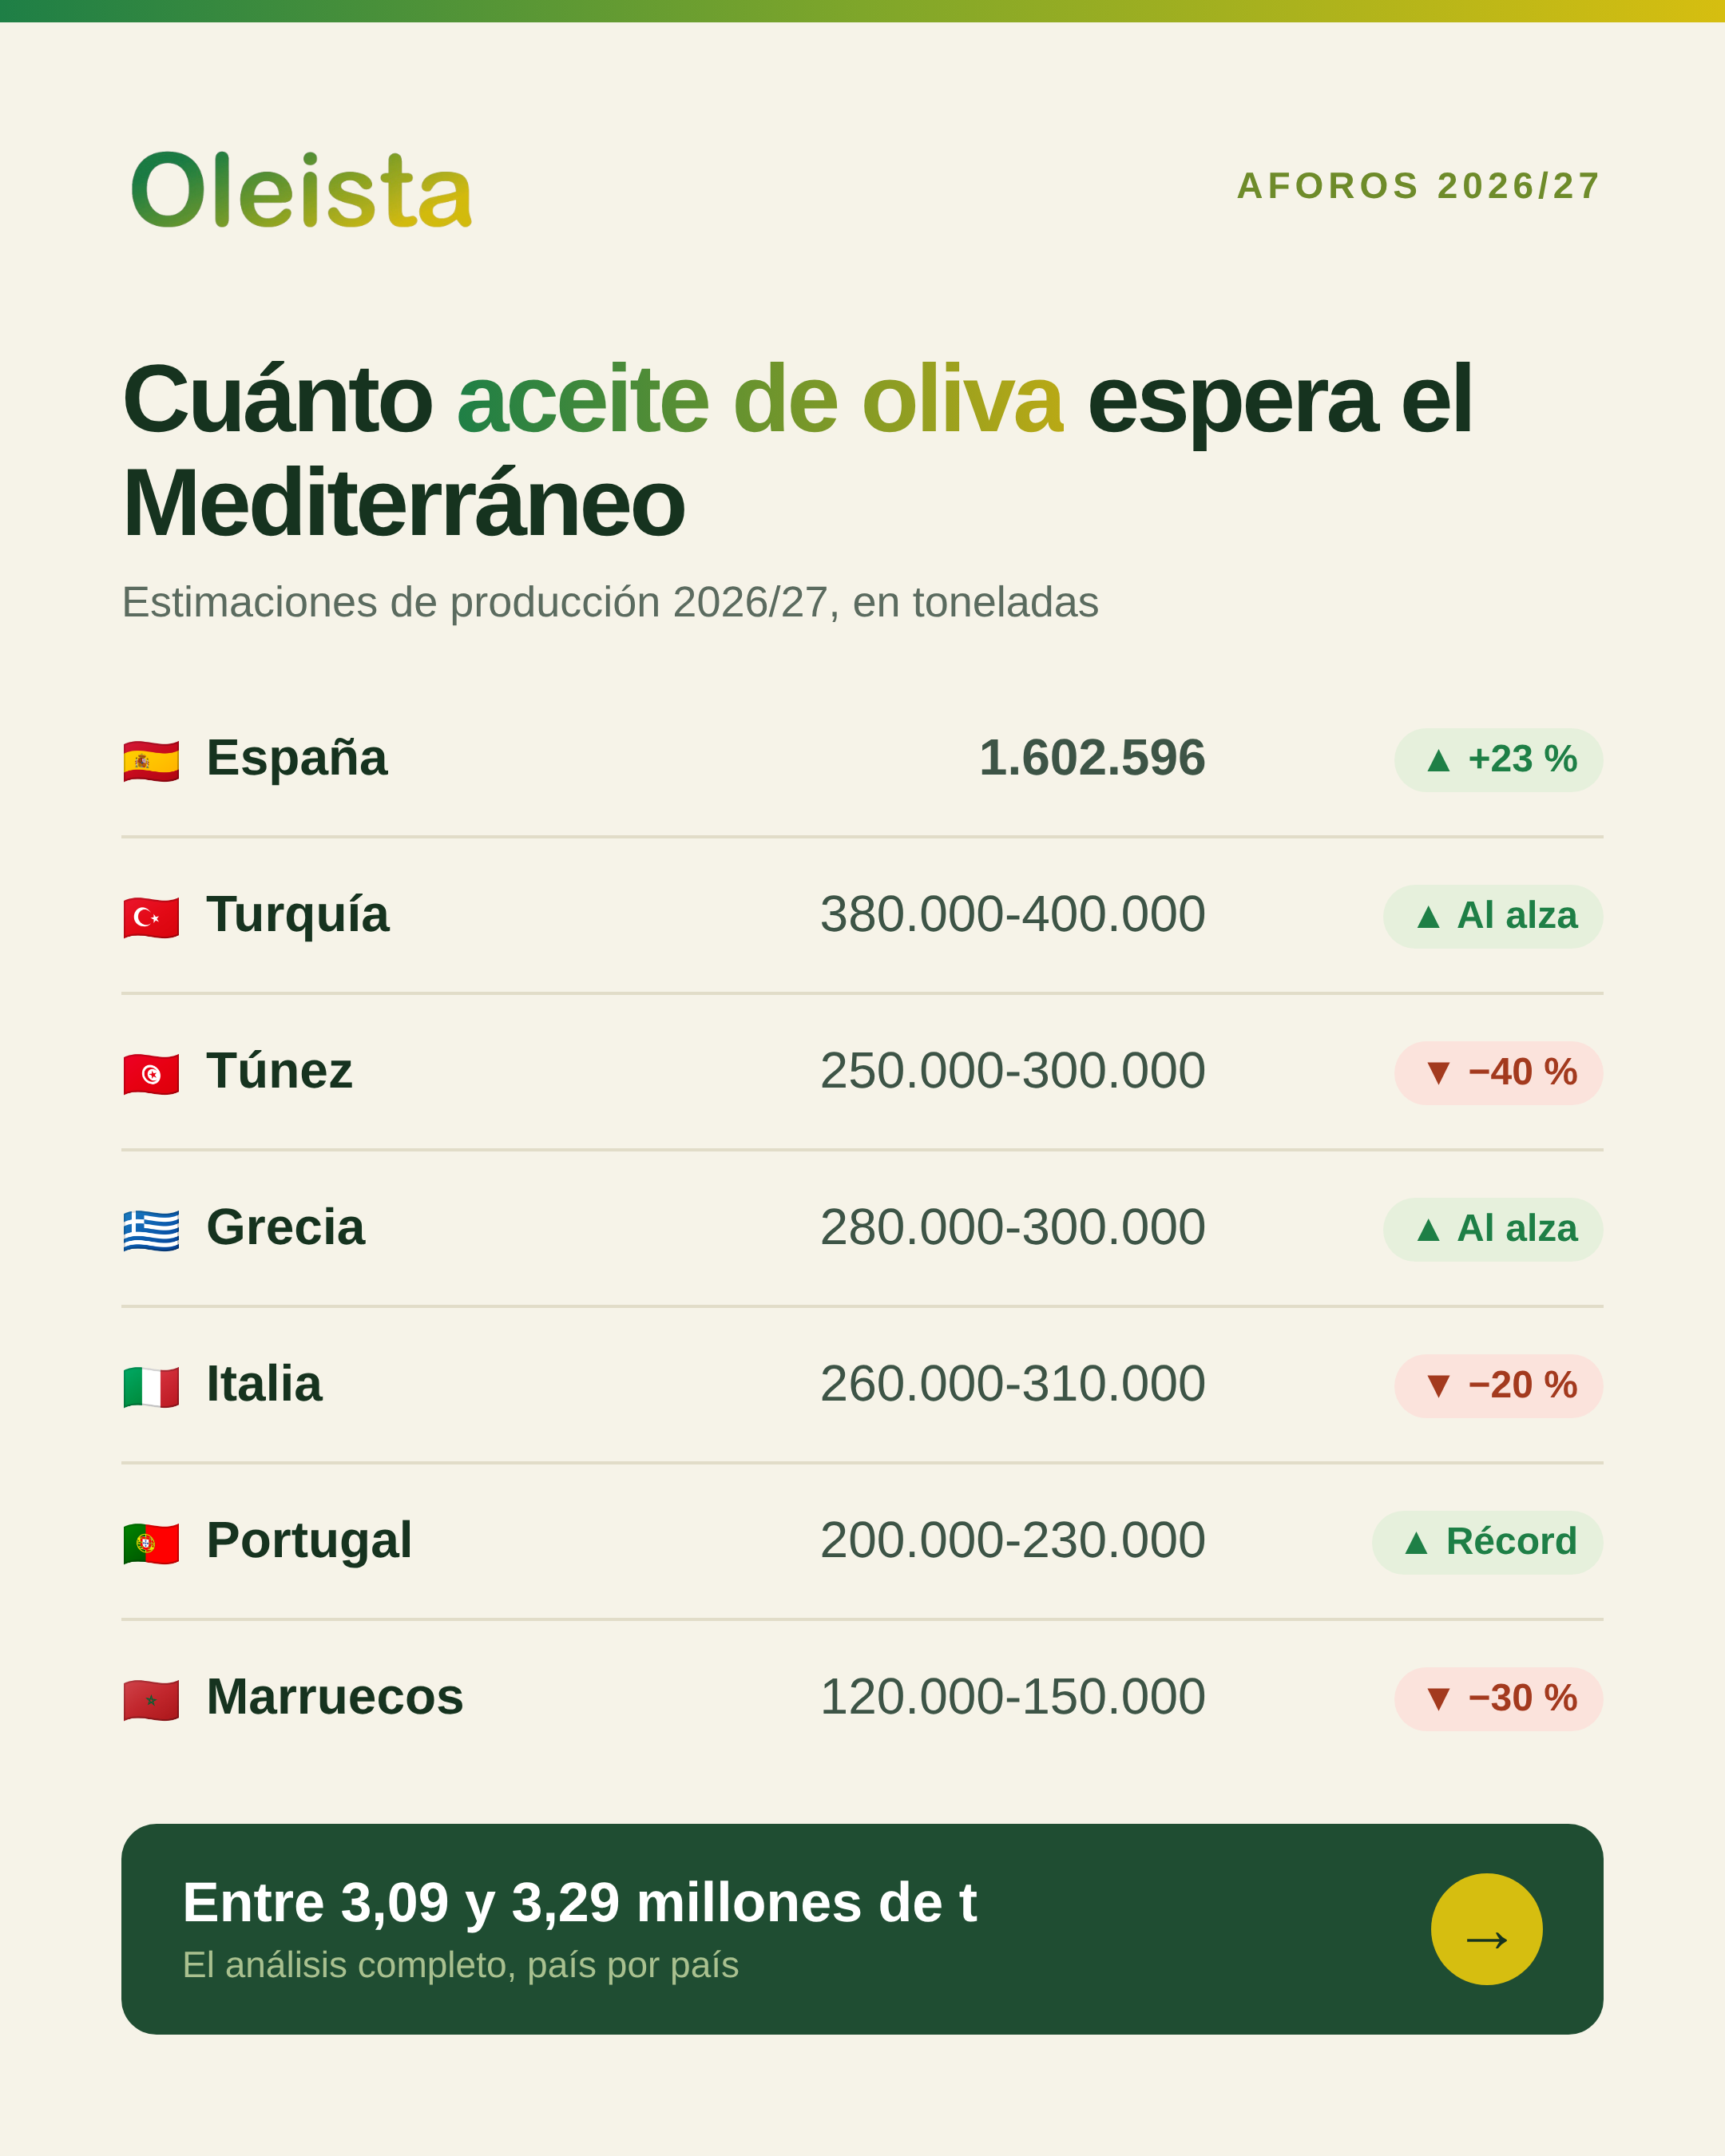
- Entre 3,09 y 3,29 millones de toneladas suman las estimaciones de los siete grandes productores. La horquilla, 200.000 t, equivale a toda la cosecha portuguesa.
- España vuelve a pesar casi la mitad: 1.602.596 t de aforo, un 23 % más que la campaña pasada.
- Turquía se coloca segunda con 380.000-400.000 t, por delante de Italia, Grecia y Túnez.
- El sur retrocede: Túnez pierde en torno al 40 % y Marruecos más del 30 %.
- Cerca de 600.000 t de enlace entre España, Italia y Grecia antes de moler el primer kilo nuevo.
En buena parte del Mediterráneo el aceite de esta campaña sigue colgando del árbol. El precio, en cambio, ya se ha movido.
El virgen extra en origen cerró el 26 de octubre a 3,08 €/kg en la serie nacional de Oleista. Cinco semanas antes estaba en 3,53 €. Un 13 % menos sin que apenas haya entrado aceite nuevo en los depósitos.
No es un misterio. El mercado no está cotizando lo que hay, sino lo que los aforos dicen que va a haber. Y lo que dicen, sumado país por país, es la mayor disponibilidad mediterránea en varias campañas.
Con una advertencia que conviene no perder de vista: estas cifras son estimaciones previas a la molturación, y algunas de ellas se contradicen entre sí.
Cuánto aceite se espera: el mapa de los siete grandes
Hemos reunido las estimaciones disponibles para los siete principales países productores. Donde las fuentes discrepan, mantenemos ambas cifras en lugar de promediarlas: la discrepancia es, en sí misma, información.
| País | Estimación 2026/27 | Variación | Fuente |
|---|---|---|---|
| España | 1.602.596 t | +23 % | Aforo del MAPA (1 de octubre) |
| Turquía | 380.000-400.000 t | Al alza | Murat Küçükçakır, ingeniero agrónomo |
| Túnez | 250.000-300.000 t | −40 % aprox. | Adriano Caramia · Saïdi Hamed |
| Grecia | 280.000-300.000 t | Fuerte alza | Luigino Mazzei · Konstantinos Tsoronis |
| Italia | 260.000-310.000 t | −20 % o estable | Federolio · Marco Scanu |
| Portugal | 200.000-230.000 t | Posible récord | Alberto Serralha (SAOV) |
| Marruecos | 120.000-150.000 t | −30 % o más | Noureddine Ouazzani |
Sumadas, estas previsiones dan entre 3,09 y 3,29 millones de toneladas.
Esos 200.000 t de horquilla son el dato más honesto del conjunto. Equivalen a la cosecha portuguesa entera, y existen porque todavía nadie ha pesado nada: dependen del rendimiento graso que salga de las primeras almazaras.
España vuelve a decidir la campaña
El aforo publicado por el Ministerio el 1 de octubre sitúa la producción española en 1.602.596 toneladas, un 23 % por encima de las 1.305.828 t que AICA dio por buenas al cerrar 2025/26.
Andalucía concentra el 78,7 % de ese volumen, con 1.261.200 t y un crecimiento del 29 %. Solo Jaén podría acercarse a las 575.000 t, más que la previsión nacional de cualquier otro país del mundo salvo Turquía.
Pero dentro de España el mapa también se parte. Mientras Andalucía, Extremadura y Castilla-La Mancha suben, el arco mediterráneo cae con fuerza: Cataluña pierde un 22 %, Aragón un 27 %, Murcia un 28 % y Baleares un 52 %.
José María Penco, director de AEMO, considera la cifra razonable para un año con lluvias entre medias y altas y buenas temperaturas en floración. Y añade la reserva pertinente: agosto batió récords de calor y septiembre fue especialmente seco, dos circunstancias que pueden pasar factura tanto al fruto como a su rendimiento graso.
Es la advertencia de siempre, y la que más dinero mueve. Un aforo cuenta aceitunas. El aceite lo decide la molturación.
Turquía se instala en el segundo puesto
La previsión turca de 380.000-400.000 t tiene una particularidad: su suelo está por encima del techo de Italia, Grecia y Túnez. Si se confirma, Turquía será el segundo productor mundial de esta campaña.
No es casualidad ni un año suelto. Küçükçakır lo atribuye a las plantaciones impulsadas por los incentivos estatales de los años 2000, que están entrando en producción. Calcula que cerca del 15 % del olivar turco todavía es joven y no ha empezado a producir, lo que apunta a más volumen en las próximas campañas.
El invierno y la primavera dejaron los embalses de riego llenos por primera vez en años. Entre junio y septiembre, en cambio, no llovió, y el fruto no terminó de engordar.
Hay un contrapunto comercial que conviene seguir. Según la asociación de exportadores del Egeo citada en una pregunta parlamentaria del diputado Metin Ergun, Turquía exportó 17.721 t entre noviembre de 2025 y agosto de 2026, frente a 46.526 t en el periodo equivalente anterior. Un país que produce más y exporta menos acumula aceite dentro de sus fronteras, y ese aceite acaba apareciendo en algún sitio.
El sur del Mediterráneo va en dirección contraria
Túnez viene de una campaña excepcional, cerca de 500.000 t, y afronta ahora una caída que las estimaciones sitúan entre el 40 % y el 50 %.
El bróker Adriano Caramia insiste en que la foto es heterogénea. El norte y el noroeste —Béja, Siliana, Zaghouan— se comportan bien. El centro y el Sahel costero, sobre todo las zonas de secano de Sfax y Mahdia, han sufrido la sequía del verano. En el centro-oeste, el regadío ha amortiguado el golpe. El sur es donde más se va a notar el descenso.
Las lluvias de finales de septiembre y principios de octubre llegaron tarde para cambiar el volumen, aunque mejoraron el estado del olivar antes de entrar a recolectar.
El dato que más puede condicionar el mercado tunecino no es el de producción, sino el de existencias: a finales de agosto el país ya había exportado más de 380.000 t, a lo que hay que sumar el consumo interno. Túnez llega a la nueva campaña con mucho menos aceite viejo que hace un año y una cosecha bastante más corta.
Aun así, el precio al productor ronda los 3,30 €/kg, muy lejos de los más de 8,50 € de principios de 2024.
En Marruecos, Noureddine Ouazzani calcula un descenso superior al 30 %, con una producción entre 120.000 y 150.000 t. Calor excepcional en invierno, primavera y verano, y falta de lluvia estival. "Todo el mundo está a la espera de que llueva", resume, lo que da idea de hasta qué punto la cifra marroquí sigue abierta.
Italia: la horquilla más incómoda
Ningún país llega a esta campaña con estimaciones tan alejadas entre sí.
Federolio apunta a unas 260.000 t, un 20 % menos que las 325.000 t de la temporada pasada, y Antonio Balenzano, director de la Associazione Nazionale Città dell'Olio, maneja ese escenario de cosecha corta y buena calidad. El oleólogo Marco Scanu, en cambio, ve buena producción en todas las regiones, al norte y al sur, y estima entre 300.000 y 310.000 t.
Son 50.000 t de diferencia: casi una quinta parte de la cifra más baja.
Lo llamativo es que la cosecha corta no ha sostenido el precio. Según el documento que el Gobierno italiano llevó al Consejo Agrifish de septiembre, las cotizaciones en las principales zonas productoras han caído más del 50 %. Balenzano advierte de que, por debajo del umbral de sostenibilidad, el riesgo deja de ser económico y pasa a ser de abandono del olivar.
La explicación de esa anomalía está en el almacén. El informe del ICQRF cifra las existencias italianas a 30 de septiembre en 195.044 t, un 46,7 % más que un año antes. Y el detalle es aún más elocuente: el virgen extra de origen italiano pasó de 30.381 a 82.195 t, un salto del 170,5 %.
| Categoría | Existencias | Variación interanual |
|---|---|---|
| Total aceite de oliva | 195.044 t | +46,7 % |
| Virgen extra (todos los orígenes) | 150.203 t | +66,9 % |
| Virgen extra de origen italiano | 82.195 t | +170,5 % |
| Aceites de oliva y refinados | 15.676 t | +37,0 % |
| Aceite de orujo | 14.915 t | +4,4 % |
| Lampante | 9.475 t | −26,6 % |
Italia arranca la campaña con casi el doble de virgen extra propio en depósito. Con ese colchón, una cosecha un 20 % más corta deja de ser un argumento alcista.
Grecia y Portugal empujan al alza
Grecia es, junto a España, la recuperación más clara. El bróker Luigino Mazzei estima unas 280.000 t repartidas en 100.000 t en el Peloponeso, 100.000 t en Creta, 50.000 t en Zante, Corfú, Mitilene y Rodas, 20.000 t en la Grecia continental y 10.000 t en el norte, con un margen de ±10.000-20.000 t según el rendimiento. El químico y oleólogo Konstantinos Tsoronis eleva la previsión nacional a unas 300.000 t si el tiempo acompaña durante la cosecha, y espera en Trifylia, la mayor zona de DOP Kalamata, una de las mejores campañas de los últimos años.
El clima ha jugado a favor: sin ataques de mosca y con lluvias adecuadas. Creta es la que más crece respecto al año pasado.
La referencia comercial griega llegó con la primera venta de cosecha temprana. La cooperativa Agioi Apostoloi, en Laconia, colocó un lote de unas 55 t a 5,95 €/kg. Es un precio alto en términos absolutos, pero la serie cuenta otra historia: 7,85 €/kg la campaña pasada, 10,20 €/kg en 2024/25.
Mazzei añade un detalle que pesa: en Grecia quedan al menos 40.000 t de la cosecha anterior, con precios entre 3,20 y 3,60 €/kg a la salida de almazara y sin apenas interés comprador.
Portugal apunta a récord. Alberto Serralha, de SAOV, sitúa el suelo productivo en 200.000 t y considera posible cerrar entre 220.000 y 230.000 t si la climatología acompaña, impulsado por nuevas plantaciones que entran en producción y por un buen estado sanitario. El verano caluroso mantuvo a raya la mosca del olivo. La contrapartida es la falta de lluvias otoñales, que está complicando el engorde y la acumulación de aceite en secanos y riegos deficitarios.
Sigue el precio mientras se define la cosecha
Los aforos se revisan; las cotizaciones se mueven cada día. Consulta los precios en origen y recibe cada actualización en tu correo.
Precios del aceite en origenRecibir las actualizaciones gratisPor qué más aceite no explica por sí solo el desplome del precio
La tentación es leer la suma de aforos y dar por cerrado el razonamiento. Hay tres matices que conviene incorporar.
El primero son las existencias de enlace. España cerró la campaña con 356.914 t, un 23 % más que las 290.218 t de un año antes. Italia, con 195.044 t. Grecia, con al menos 40.000 t. Entre los tres, cerca de 600.000 t de aceite viejo esperando salida antes de que entre el nuevo. La oferta disponible nunca es solo la cosecha.
El segundo es el rendimiento graso. Es la variable que todavía no está en ninguna tabla. Una desviación moderada sobre el rendimiento previsto mueve decenas de miles de toneladas en España sin cambiar ni una aceituna del árbol, y es la razón de fondo por la que las estimaciones italiana y griega siguen abiertas en horquillas tan amplias.
El tercero es la demanda. Los compradores están esperando. Caramia lo describe con claridad en el caso tunecino: la actitud es prudente ante la llegada de las nuevas producciones mediterráneas, lo que limita cualquier recuperación de las cotizaciones. En Portugal, la oficina de mercados del Ministerio (GPP) detectó a finales de septiembre una demanda más débil en el envasado ante la nueva campaña y la competencia del aceite tunecino a precios bajos.
El resultado está en las cotizaciones de las últimas cinco semanas.
| Calidad | 21 de septiembre | 26 de octubre | Variación |
|---|---|---|---|
| Virgen extra | 3,53 €/kg | 3,08 €/kg | −12,8 % |
| Virgen | 3,25 €/kg | 2,90 €/kg | −10,7 % |
| Lampante | 3,14 €/kg | 2,80 €/kg | −10,9 % |
Ese es el punto donde el análisis de mercado se convierte en un problema de caja. Penco lo cuantifica a partir del estudio de costes de AEMO actualizado a 2026: a los precios actuales, más del 80 % del olivar español no cubre sus costes de producción. Su temor, dicho sin rodeos, es que parte de la cosecha se quede en el árbol por falta de rentabilidad.
Qué puede mover estas cifras en las próximas semanas
Lo primero, los rendimientos reales de las almazaras que ya están moliendo. En el centro de Italia la cosecha temprana arrancó con rendimientos todavía contenidos; en Túnez la recolección entrará en su fase intensa durante noviembre; en Portugal se generalizará a mitad de mes.
Lo segundo, las estimaciones oficiales que faltan. El consejo nacional del olivar turco (UZZK) suele publicar la suya entre octubre y noviembre, y no hay todavía una previsión nacional oficial en Túnez: las cifras que circulan proceden de la cámara de productores y de brókeres.
Y lo tercero, la decisión del Gobierno español sobre la aplicación del artículo 167 bis, prevista para la primera quincena de noviembre, que afecta directamente a la capacidad del sector para intervenir sobre la oferta.
Hasta entonces, la suma de aforos es la mejor aproximación disponible. Pero sigue siendo eso: una suma de estimaciones, con 200.000 toneladas de margen y el rendimiento graso todavía sin medir.
¿Cuánto aceite de oliva se va a producir en la campaña 2026/27?
Sumando las estimaciones disponibles de los siete grandes productores (España, Turquía, Túnez, Grecia, Italia, Portugal y Marruecos), la horquilla va de 3,09 a 3,29 millones de toneladas. No es un total mundial: quedan fuera países como Argelia, Siria, Egipto o los productores del hemisferio sur.
¿Quién será el segundo productor mundial de aceite de oliva este año?
Las estimaciones apuntan a Turquía, con 380.000-400.000 t. Su previsión mínima supera el techo de Italia, Grecia y Túnez. Falta por confirmar con la estimación oficial del UZZK.
¿Por qué baja el precio del aceite si Túnez y Marruecos producen menos?
Porque el aumento español compensa con creces esas caídas, y porque la oferta disponible incluye las existencias de enlace: cerca de 600.000 t entre España, Italia y Grecia. A eso se suma una demanda que está esperando a ver el volumen real de la nueva cosecha.
¿Cuánto aceite quedaba de la campaña anterior?
España cerró el 30 de septiembre con 356.914 t, un 23 % más que un año antes. Italia declaró 195.044 t, un 46,7 % más. En Grecia se estiman al menos 40.000 t.
¿Son fiables los aforos de producción?
Son la mejor referencia disponible antes de moler, pero cuentan fruto, no aceite. El rendimiento graso final puede desplazar el resultado en ambos sentidos, y el propio Ministerio señala que su aforo tiene carácter preliminar.
Compra y vende aceite de oliva en Oleista
Granel y envasado al por mayor, con compradores y vendedores verificados de todo el mundo. Publica tu lote o busca el aceite que necesitas y negocia directamente, sin intermediarios.
Vender mi aceiteVer lotes disponiblesMetodología y límites
La suma de 3,09-3,29 millones de toneladas es un cálculo propio que agrega el suelo y el techo de las estimaciones recogidas para siete países. No equivale a una previsión mundial: excluye a Argelia, Siria, Egipto, Albania, Jordania y los productores del hemisferio sur, entre otros. Tampoco es homogénea en su origen: convive un aforo oficial (España) con estimaciones sectoriales (Federolio) y con cálculos de expertos y brókeres a título individual.
Las variaciones interanuales se indican únicamente cuando la fuente aporta la referencia de la campaña anterior. En Turquía, Grecia y Portugal se describe la dirección del cambio porque las fuentes no facilitan una cifra comparable del año previo.
Todas las estimaciones son previas a la molturación o corresponden a sus primeros días, por lo que están sujetas a revisión en función del rendimiento graso y de la evolución meteorológica y fitosanitaria durante la recolección.
Fuentes:
- Ministerio de Agricultura, Pesca y Alimentación, aforo de producción de aceite de oliva 2026/27 (1 de octubre de 2026).
- ICQRF, informe de existencias de aceite de oliva en Italia a 30 de septiembre de 2026.
- Mercacei, recopilación de estimaciones iniciales de campaña con AEMO, Associazione Nazionale Città dell'Olio, Federolio y consultores internacionales.
- Declaraciones de Luigino Mazzei, Konstantinos Tsoronis, Adriano Caramia, Noureddine Ouazzani, Murat Küçükçakır, Marco Scanu y Alberto Serralha.
- Oleista, precios del aceite de oliva en origen y balances mensuales de AICA.
- ot.gr, Olivenews, Powergame, GPP (Portugal) y pregunta parlamentaria del diputado Metin Ergun sobre exportaciones turcas.